Το ιδιωτικό δάνειο δεν καλύπτει τεκμήριο όταν το συμφωνητικό αποκτά βέβαιη χρονολογία μετά την πραγματοποίηση της σχετικής δαπάνης.
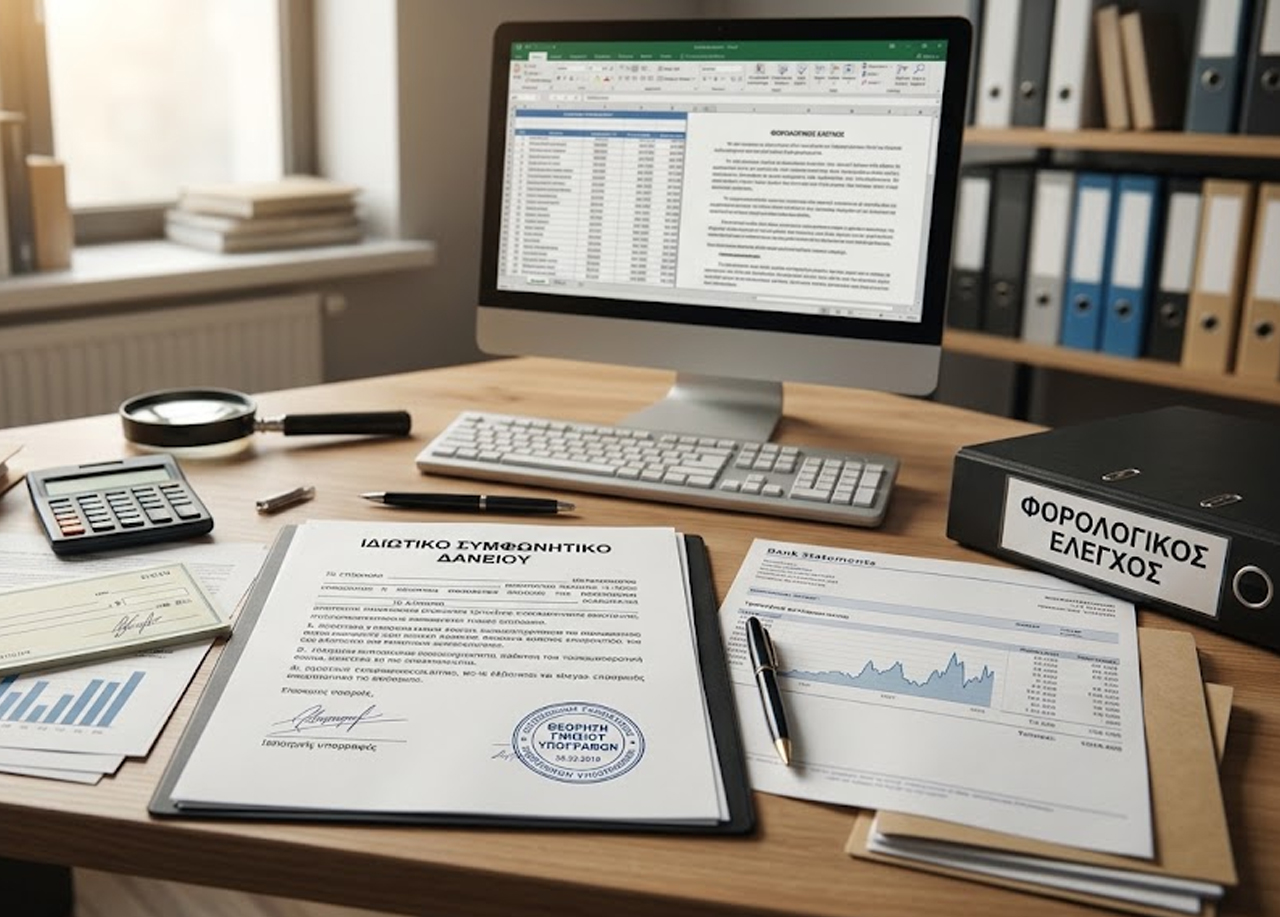
Κατά τον φορολογικό έλεγχο διαπιστώθηκε ότι φορολογούμενη είχε εξοφλήσει τραπεζικά δάνεια, χωρίς η σχετική τεκμαρτή δαπάνη να καλύπτεται από τα δηλωθέντα εισοδήματα και το διαθέσιμο κεφάλαιό της. Προς κάλυψη της διαφοράς, η φορολογούμενη επικαλέστηκε ιδιωτικό δάνειο, προσκομίζοντας συμφωνητικό με προγενέστερη ημερομηνία σύνταξης, τραπεζικές επιταγές και στοιχεία τραπεζικού λογαριασμού. Ωστόσο, το συμφωνητικό είχε αποκτήσει βέβαιη χρονολογία, με τη θεώρηση του γνησίου των υπογραφών, μετά την πραγματοποίηση της δαπάνης και, ως εκ τούτου, το δάνειο δεν αναγνωρίστηκε προς κάλυψη του τεκμηρίου. Η σχετική κρίση επικυρώθηκε από το Διοικητικό Εφετείο και η φορολογούμενη, με αίτηση αναίρεσης, υποστήριξε ότι η προγενέστερη χορήγηση του δανείου αποδεικνυόταν και από τις τραπεζικές επιταγές. Το Συμβούλιο της Επικρατείας έκρινε ότι το ιδιωτικό συμφωνητικό πρέπει να έχει αποκτήσει βέβαιη χρονολογία πριν από τη δαπάνη, ανεξαρτήτως της αναγραφόμενης ημερομηνίας σύνταξης, ενώ η αξιολόγηση των λοιπών αποδεικτικών στοιχείων δεν υπόκειται σε αναιρετικό έλεγχο, και απέρριψε την αίτηση αναίρεσης (ΣτΕ 561/2026).